Ключевая ставка осталась 14%: ипотека подешевеет позже, чем ждали
23 октября Банк России сохранил ключевую ставку на уровне 14% годовых — второй раз подряд. Главное в решении не пауза, а новый прогноз: в 2027 году ставка будет в среднем 12,5–13,5%, а не 10,5–12,5%, как регулятор ожидал летом. Для покупателя квартиры это значит, что дорогая рыночная ипотека задержится, а план "взять сейчас и рефинансировать через год" стал менее надёжным.
Ключевая ставка — процент, под который ЦБ даёт деньги банкам. От неё зависят ставки по ипотеке и вкладам.
Опорное заседание — одно из четырёх в году, на котором ЦБ не только решает судьбу ставки, но и обновляет весь прогноз по экономике.
Почему ЦБ не снизил ставку
Инфляция снова ускорилась. В III квартале цены росли темпом 8% в пересчёте на год — почти вдвое быстрее, чем во II квартале (4,8%). Годовая инфляция на 19 октября — 6,8%. Прогноз на конец года ЦБ повысил до 7,1–7,6% вместо 6–7% (пресс-релиз Банка России от 23.10.2026).
По словам Эльвиры Набиуллиной, на заседании обсуждали только сохранение ставки — снижение даже не рассматривали. Сигнал на будущее нейтральный — решения будут зависеть от инфляции. Следующее, последнее в этом году заседание — 18 декабря.
Новый прогноз ключевой ставки: снижение будет медленнее
Прогноз средней ставки ЦБ поднял на 2027 и 2028 годы. Проще говоря, деньги в экономике останутся дорогими дольше, чем казалось летом.
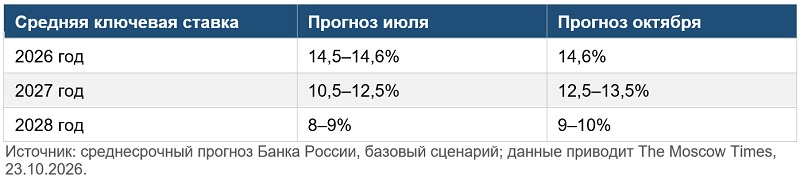
Для контекста: в 2026 году ставка снижалась пять раз — с 16% в январе до 14% 24 июля. С тех пор две паузы подряд.
Что будет с ипотекой до конца года
Рыночная ипотека
Средние рыночные ставки, по данным ДОМ.РФ, с середины лета держатся около 18,7%. Часть банков подняла ставки ещё до заседания: банк ДОМ.РФ — с 18,3% до 18,8%, Газпромбанк — на 0,2 п. п., ПСБ — на 0,44 п. п. (данные РБК).
Аналитики "Эксперт РА" ждут, что до конца года средние ставки останутся выше 18%.
Семейная ипотека
Ставки по семейной ипотеке от решения ЦБ напрямую не зависят: разницу банкам доплачивает государство. В Москве с 1 октября это 12% для семей с одним ребёнком, 10% — с двумя, 8% — с тремя. Кого коснулись изменения, мы разбирали в статье о новой семейной ипотеке.
Но Набиуллина на пресс-конференции повторила: льготная ипотека должна быть ограниченной и адресной. Новых послаблений ждать не стоит.
Цены на новостройки
Снижения прайсов решение не обещает. Метр в массовых новостройках "старой" Москвы за год подорожал на 18% ("Метриум") — подробно в итогах 9 месяцев.
Расчёт: сколько стоит каждый процент
Кредит 12 млн рублей на 20 лет, ежемесячный платёж:
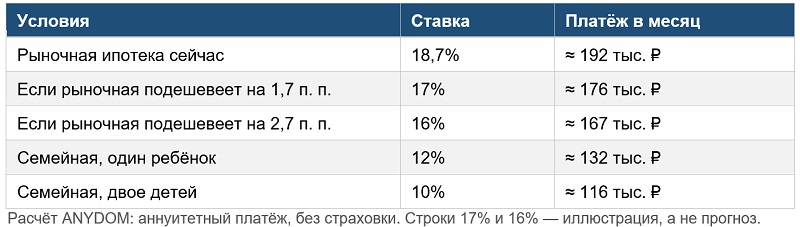
Рефинансирование — новый кредит под меньший процент, которым гасят старый. При ставке 16–17% платёж станет меньше на 16–25 тыс. рублей в месяц. Но после нового прогноза ЦБ закладываться на это в первой половине 2027 года рискованнее, чем летом.
Что это значит для покупателя
• Берёте рыночную ипотеку — считайте бюджет по текущей ставке. Платёж должен быть посильным хотя бы полтора-два года, без расчёта на скорое рефинансирование. Свой вариант можно проверить в ипотечном калькуляторе.
• Сравнивайте банки. Ставки двигаются точечно, и разница в 0,3–0,5 п. п. на кредите 12 млн — это 3–5 тыс. рублей в месяц.
• Есть право на семейную ипотеку — решение ЦБ её ставку не меняет. Главное ограничение — лимит кредита: в Москве 12–18 млн в зависимости от числа детей.
• В тихие ноябрь и декабрь имеет смысл спросить у застройщика скидку, рассрочку или субсидированную ставку — и проверить, не заложена ли она в цену. Где такие условия есть — в рейтинге новостроек со скидками и рассрочкой.
• Копите на первый взнос — ставки по вкладам, по оценке аналитиков, быстро падать не должны.
Решение 23 октября не изменило ставку, но отодвинуло горизонт: дешёвой рыночной ипотеки в ближайшие месяцы ждать не стоит. Тем, кто откладывал покупку ради снижения ставок, полезно пересчитать бюджет по сегодняшним условиям.
Как выбрать между ипотекой, рассрочкой и ожиданием — в нашем расчёте.
