Новая семейная ипотека с 1 октября: кому стало выгоднее, а кому — нет
С 1 октября 2026 года семейная ипотека больше не "6% для всех". В Москве и Подмосковье ставка теперь от 4 до 12% и зависит от числа детей, а льготу субсидируют не дольше 15 лет. Семьям с одним–тремя детьми кредит подорожал, многодетным с четырьмя и больше — стал выгоднее. Ниже — расчёты по каждой ситуации и два законных способа вернуть себе 6%.
Что изменилось в семейной ипотеке с 1 октября
Изменения утвердил Минфин, о них ведомство сообщило 24 сентября 2026 года. Новые правила действуют только для кредитных договоров, подписанных с 1 октября. Кто успел подписать договор до 30 сентября включительно, платит по-старому — 6% на весь срок.
Для Москвы, Московской области, Санкт-Петербурга и Ленинградской области условия такие:
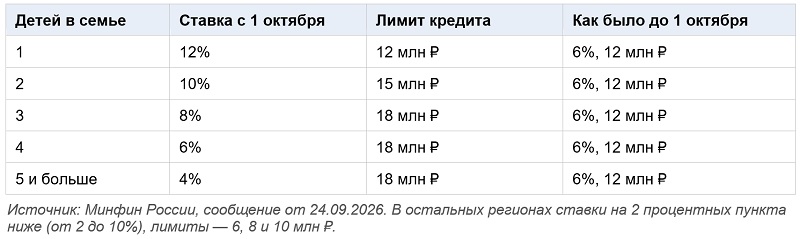
Что ещё важно знать о новых правилах:
• Право на программу по-прежнему даёт ребёнок младше 7 лет на дату договора или ребёнок с инвалидностью. Первоначальный взнос — от 20%, его можно внести материнским капиталом.
• Льготу субсидируют максимум 15 лет с даты договора. Сам кредит можно взять и на 30 лет, но что будет со ставкой после 15 лет, Минфин не уточнил. Аналитики ожидают, что она станет рыночной.
• Ставка 6% сохраняется при любом числе детей, если вы сами оплачиваете не меньше половины цены квартиры. Подробно — ниже.
• Для строительства частного дома и покупки участка под него ставка осталась 6% независимо от числа детей и региона.
• В квартире нужно будет прописаться в течение 270 дней. С 1 февраля 2026 года действует правило "одна льготная ипотека на семью".
Срок субсидирования — это время, пока государство доплачивает банку разницу между рыночной ставкой и вашей льготной. Пока доплата идёт, вы платите по льготной ставке. Раньше её платили весь срок кредита, теперь — не дольше 15 лет.
Сколько теперь платить: расчёт по числу детей
Возьмём одну и ту же покупку: квартира за 15 млн ₽ — например, евродвушка в массовом сегменте. Взнос 20% — 3 млн ₽, кредит 12 млн ₽ на 30 лет. Меняется только число детей в семье.
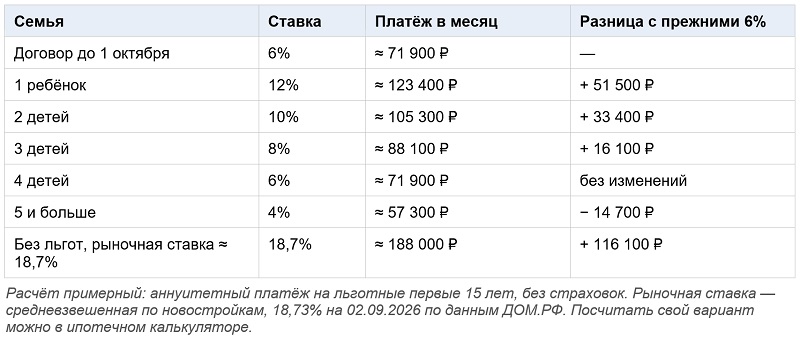
Для семьи с одним ребёнком платёж вырос на 51 тысячу в месяц — это больше 600 тысяч рублей в год. Но рыночная ипотека на ту же сумму обошлась бы ещё на 65 тысяч в месяц дороже. Так что даже под 12% семейная программа остаётся самым дешёвым кредитом, на который может рассчитывать такая семья.
Свой платёж с вашей ставкой, суммой и сроком проверьте в ипотечном калькуляторе.
Ловушка 15 лет: о чём не пишут в новостях
Главное новшество не в ставках, а в сроке льготы. Многие возьмут кредит на 30 лет, чтобы платёж был ниже. Но в первые годы почти весь платёж уходит на проценты, а сам долг уменьшается медленно.
Посчитаем для семьи с одним ребёнком: 12 млн ₽ под 12% на 30 лет. За 15 льготных лет вы заплатите банку около 22 млн ₽, но сам долг уменьшится только на 1,7 млн ₽. Через 15 лет останется около 10,3 млн ₽ — почти 86% исходного кредита. Эту сумму, скорее всего, придётся гасить уже по рыночной ставке, которую сегодня никто не знает.
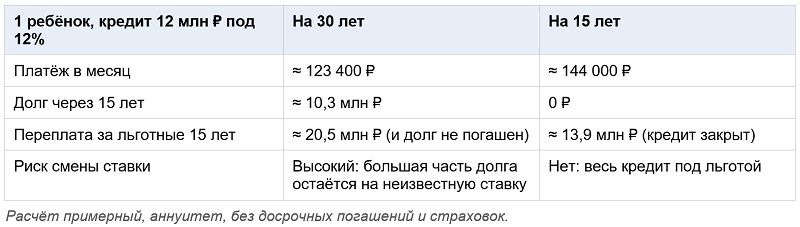
Для наглядности: если через 15 лет ставка окажется, допустим, 15%, платёж по остатку составит около 144 тысяч в месяц ещё на 15 лет. Это не прогноз, а иллюстрация: ставка может быть и выше, и ниже. Важно другое — длинный срок снижает платёж сегодня, но не снимает с вас этот риск.
Частая ошибка: выбирать срок только по ежемесячному платежу. При новых правилах 30-летний кредит — это 15 лет льготы плюс 15 лет неизвестности. Если бюджет позволяет, разумно взять срок короче или заранее планировать досрочные погашения, чтобы к концу льготного периода долг был минимальным.
Лимит вырос: кому это реально помогает
Семьи с двумя и более детьми теперь могут взять больше: 15 или 18 млн ₽ вместо 12. С учётом взноса 20% это квартиры до 18,75 и 22,5 млн ₽ — то есть плюс одна комната для большой семьи. Но больший кредит под более высокую ставку резко увеличивает платёж.
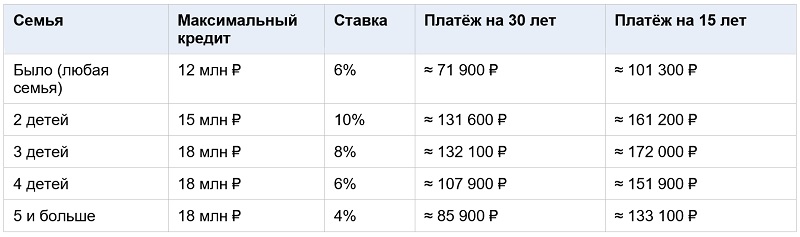
Чтобы банк одобрил такой платёж, нужен высокий официальный доход. По оценке Банки.ру, на максимальный кредит в столичных регионах семье с двумя детьми понадобится около 269 тысяч рублей в месяц, с тремя — около 287 тысяч.
Вывод простой: больший лимит по-настоящему выигрывают семьи с четырьмя и более детьми — у них и ставка не выросла, и сумма увеличилась на 6 млн ₽. Семьям с двумя–тремя детьми лимит доступен, но далеко не всем по карману. Варианты для большой семьи в нужном бюджете удобно смотреть в каталоге с фильтром по числу комнат и цене.
Как вернуть ставку 6%: два законных способа
В новых правилах есть оговорка, о которой знают немногие. Если вы сами оплатили не меньше половины цены квартиры, ставка будет не выше 6% — при любом числе детей. Об этом Минфин сообщил "РБК Недвижимости". Сделать это можно двумя путями.
Способ 1. Взнос от 50% сразу
Вносите половину цены собственными деньгами и берёте в кредит вторую половину. Материнский капитал, по разъяснениям участников рынка, засчитывается в собственные средства.
Та же квартира за 15 млн ₽ для семьи с одним ребёнком:
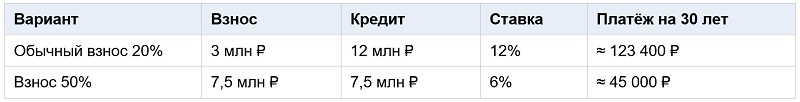
Платёж ниже почти втрое. Понятно, что 7,5 млн ₽ на руках есть не у всех. Чаще всего такие деньги появляются у тех, кто продаёт свою нынешнюю квартиру.
Способ 2. Погасить долг до половины в первый год
Можно взять кредит с обычным взносом, а в течение первого года досрочно погасить долг до половины цены квартиры. Затем подаёте в банк заявление на пересчёт, и со следующего платежа ставка становится 6%. Так это описали в Минфине.
Этот путь подходит семьям, которые сначала покупают новостройку, а потом продают старое жильё. Пример: кредит 12 млн ₽ под 12%. Через год долг будет около 11,96 млн ₽. Чтобы опустить его до 7,5 млн ₽, нужно внести примерно 4,5 млн ₽. После пересчёта платёж снизится примерно со 123 до 45,5 тысячи рублей в месяц.
Порядок действий:
1. До подписания договора спросите в банке, как именно он считает "половину" — от цены квартиры или от суммы кредита, — и попросите это письменно.
2. Оцените, за сколько реально продать старую квартиру, и заложите запас по времени: у вас 365 дней с даты кредитного договора.
3. Выставите старое жильё на продажу сразу после сделки, не дожидаясь ключей от новостройки.
4. Внесите досрочное погашение до нужного остатка и в тот же месяц подайте заявление на пересчёт ставки — сам банк его не сделает.
5. Проверьте новый график платежей: ставка должна измениться со следующего платёжного периода.
Частая ошибка: рассчитывать на продажу старой квартиры "где-нибудь за год". Если сделка затянется и срок пройдёт, ставка останется 12% — и выйти из неё можно будет только рефинансированием по рыночным условиям. Закладывайте запас минимум 2–3 месяца.
И ещё одна возможность: по новым договорам ставка снижается, если в семье рождается ещё один ребёнок. Для этого нужно принести в банк документы, а уже выплаченные проценты не пересчитывают.
Кого изменения не коснулись
• Тех, кто подписал кредитный договор до 30 сентября включительно. У них 6% и государственная доплата банку на весь срок кредита. Одного одобрения банка было недостаточно — важна дата подписания договора.
• Тех, кто строит частный дом или покупает участок под строительство: там по-прежнему 6%.
• Тех, кто берёт обычную рыночную ипотеку. Рыночные ставки после решения ЦБ 11 сентября почти не двигались: ключевая ставка осталась на уровне 14%, следующее заседание — 23 октября.
Подробная хронология изменений с 1 октября — в нашей новости "Семейная ипотека с 1 октября: ставка теперь зависит от числа детей".
Что это значит для покупателя
• Один ребёнок. Платёж вырос почти в 1,7 раза, но семейная ипотека всё ещё примерно на треть дешевле рыночной. Если есть возможность — внесите 50% или планируйте досрочное погашение в первый год, это возвращает 6%.
• Двое или трое детей. Ставка выше прежней, но можно взять больше. Прежде чем тянуться к максимальному лимиту, посчитайте платёж и проверьте, одобрит ли его банк при вашем доходе.
• Четверо и больше. Вы в выигрыше: ставка та же или ниже, а лимит вырос до 18 млн ₽. Это реальный шанс купить квартиру на комнату больше.
• Продаёте старое жильё. Главный лайфхак этой реформы — способ 2: покупка в ипотеку и досрочное погашение в первый год до половины цены. Начинайте продажу сразу.
• Выбираете между новостройкой и вторичкой. При ставке 10–12% преимущество семейной ипотеки стало меньше, а вторичка в среднем дешевле по цене метра. Пересчитайте оба варианта — логику сравнения мы разбирали в материале "Разрыв между новостройками и вторичкой сокращается".
Чек-лист перед заявкой на семейную ипотеку
Сохраните этот список и пройдите его до визита в банк:
1. Есть ли в семье ребёнок младше 7 лет на дату будущего договора или ребёнок с инвалидностью?
2. Сколько у вас детей — и какую ставку и лимит это даёт по таблице выше?
3. Можете ли внести 50% цены сразу или в течение первого года? Если да — ставка не выше 6%.
4. Какой срок кредита выдерживает бюджет? Посчитайте платёж на 15 и на 30 лет.
5. Сколько останется долга через 15 лет, если брать на 30? Готовы ли вы гасить остаток по рыночной ставке?
6. Укладывается ли платёж в требования банка к доходу? Спросите заранее, какую долю дохода банк допускает.
7. Готовы ли вы прописаться в купленной квартире в установленный срок?
Итог
Новая семейная ипотека стала адресной: многодетные выиграли, семьи с одним–тремя детьми платят заметно больше. Но даже 12% — это сильно дешевле рыночных кредитов, а большой взнос или досрочное погашение в первый год возвращают 6%. Главное — считать не только ежемесячный платёж, но и то, что будет с долгом через 15 лет.
