Семейная ипотека с 1 октября: ставка теперь зависит от числа детей
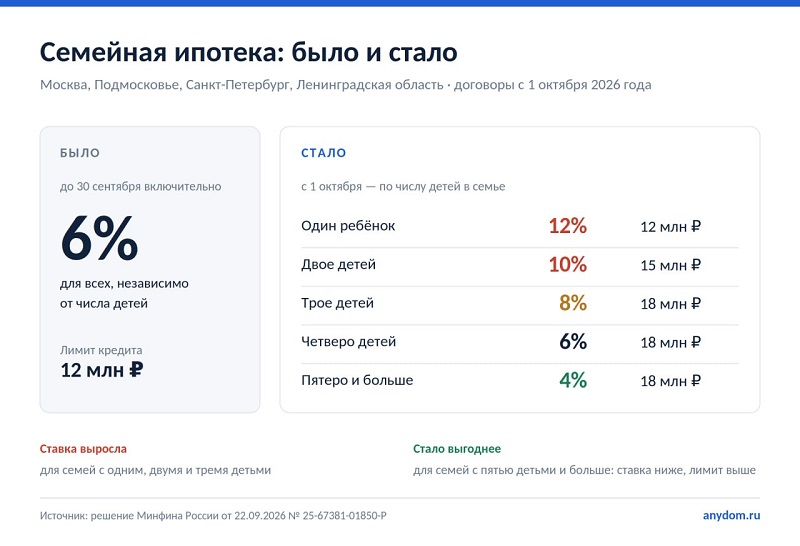
Минфин утвердил новые условия семейной ипотеки. С 1 октября 2026 года ставка и максимальная сумма кредита зависят от числа детей и от региона: в Москве, Подмосковье, Санкт-Петербурге и Ленинградской области — от 12% для семьи с одним ребёнком до 4% для семьи с пятью детьми. Единая ставка 6% для всех больше не действует. Основание — решение Минфина от 22 сентября 2026 года № 25-67381-01850-Р, параметры ведомство опубликовало 24 сентября.
Главное: новые правила касаются только тех кредитных договоров, которые подписаны 1 октября или позже. По договорам, заключённым до 30 сентября включительно, всё остаётся по-старому — ставка не выше 6% и субсидия на весь срок кредита. Дата одобрения заявки не значит ничего: одобрили в сентябре, а подписываете в октябре — условия будут новые.
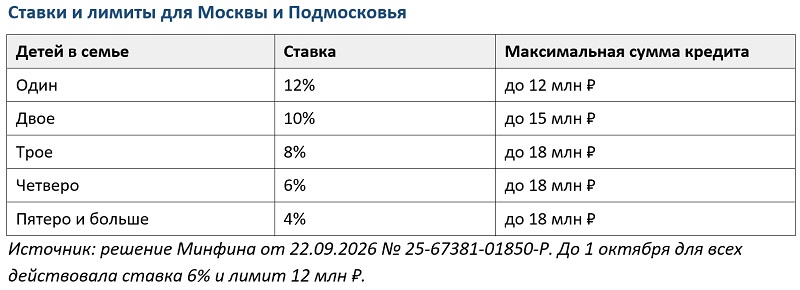
В остальных регионах шкала другая: ставка ниже, а суммы меньше — от 10% и 6 млн ₽ для семьи с одним ребёнком до 2% и 10 млн ₽ для семьи с пятью детьми и больше.
Что ещё изменилось в программе
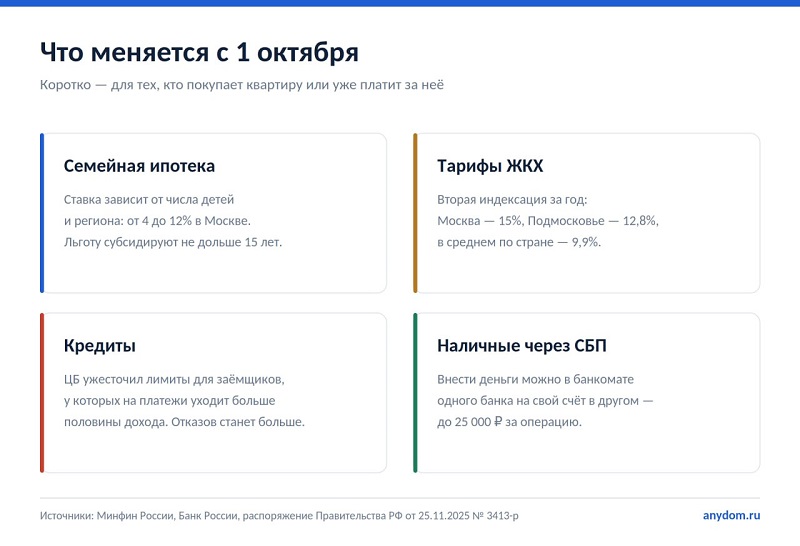
• Льготу ограничили 15 годами. Субсидирование — это когда государство доплачивает банку разницу между рыночной и льготной ставкой. Раньше доплата шла весь срок кредита, теперь — не дольше 15 лет с даты договора. Какой будет ставка после этого, определяет сам кредитный договор. Этот пункт важно прочитать до подписания.
• Круг заёмщиков сузили. Право на программу теперь дают только два основания: ребёнок младше семи лет на дату договора или ребёнок с инвалидностью. Прежнее основание "двое несовершеннолетних детей" при покупке в малых городах из новых правил убрали.
• Ставку 6% можно сохранить при любом числе детей. Для этого нужно оплатить своими деньгами, маткапиталом или региональной выплатой не меньше половины цены квартиры — либо снизить долг до половины цены в течение года после сделки.
• Свой дом — по-прежнему под 6%. На строительство частного дома и покупку земли под него ставка не выше 6% независимо от числа детей и региона. Для семей с ребёнком-инвалидом — не выше 6% на любую цель по программе.
• Без изменений: первоначальный взнос от 20%, общий лимит вместе с рыночной частью кредита — 30 млн ₽ для столичных регионов. Программа действует до 31 декабря 2030 года.
Сколько это в деньгах
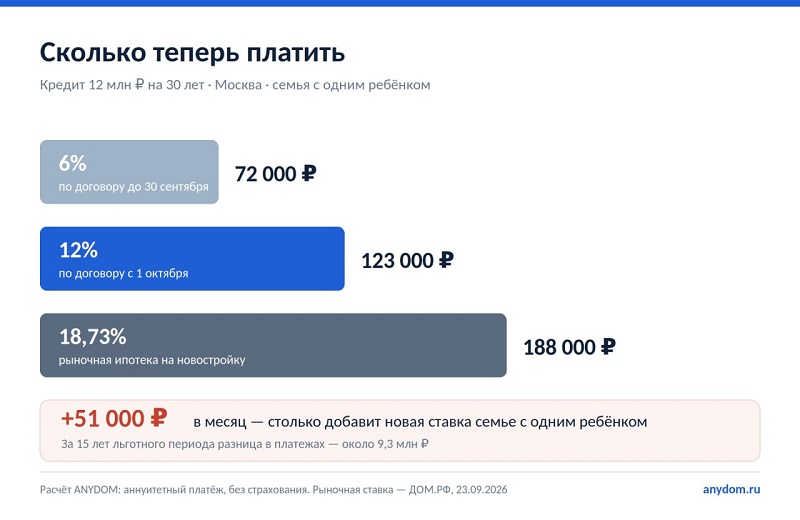
Семья с одним ребёнком берёт в Москве 12 млн рублей на 30 лет. По прежним правилам под 6% платёж — около 72 тысяч рублей в месяц. По договору с 1 октября под 12% — около 123 тысяч. Разница — 51 тысяча рублей каждый месяц (расчёт ANYDOM, аннуитетный платёж, без страховки).
Семье с двумя детьми ставка выросла с 6 до 10%, зато лимит поднялся с 12 до 15 млн ₽ — по льготной ставке теперь можно занять больше. С тех же 12 млн платёж вырастет примерно с 72 до 105 тысяч. Семьи с четырьмя и пятью детьми, наоборот, выиграли: ставка 6 и 4% при лимите 18 млн ₽.
Для сравнения: рыночная ипотека на новостройку — 18,73% годовых (ДОМ.РФ, 23.09.2026), платёж по тем же 12 млн — около 188 тысяч. Даже 12% остаются заметно дешевле рынка. Просто запас, за счёт которого семьи вытягивали московские цены, стал меньше. Посчитать свой вариант можно в ипотечном калькуляторе.
Как это выглядит на фоне рынка
Реформу ждали с весны, и рынок реагировал заранее. В августе в массовых новостройках "старой" Москвы зарегистрировали всего 0,9 тысячи договоров долевого участия — минимум с июля 2017 года, на 59% меньше, чем год назад (данные "Метриум"). Доля ипотечных сделок при этом держится около 71%: без кредита массовые новостройки почти не покупают. Ключевой вопрос осени — сколько семей останется в сделках после пересчёта платежа. Почему при таком спросе застройщики всё равно не роняют цены, мы разбирали в отдельном материале.
Что ещё меняется с 1 октября
• Тарифы ЖКХ. Вторая за год индексация: средний индекс платы за коммунальные услуги в Москве — 15%, в Московской области — 12,8%, в среднем по стране — 9,9% (распоряжение правительства от 25.11.2025 № 3413-р). Это средний рост платы по региону, а не прибавка к каждой строке квитанции.
• Кредиты станет сложнее получить. ЦБ ужесточил на IV квартал лимиты по кредитам заёмщикам, у которых на платежи уходит больше половины дохода. Если вы рассчитывали добрать потребкредитом на первоначальный взнос или ремонт, отказов будет больше.
• Наличные через чужой банкомат. Через СБП можно внести деньги в банкомате одного банка на свой счёт в другом — до 25 тысяч рублей за операцию. Банки подключаются к сервису добровольно, поэтому 1 октября он заработает не везде.
Что это значит для покупателя
• Если сделка на подходе — уточните в банке дату подписания договора. Всё решает она, а не дата одобрения. Спешить имеет смысл только с той квартирой, которую вы и так собирались купить.
• Семьям с одним ребёнком в Москве бюджет придётся пересчитать. Платёж вырастает примерно вдвое, и банк заново проверит, проходит ли он по доходу. Одобренная летом сумма может не подтвердиться.
• Семьям с двумя и тремя детьми стало проще уложиться в лимит. Ставка выше, но занять по льготной можно 15 и 18 млн ₽ вместо прежних 12 — меньше придётся добирать по рыночной ставке.
• Есть половина цены — есть 6%. Если вы продаёте старую квартиру и вносите больше 50% стоимости новой, ставка останется льготной при любом числе детей. Тот же результат даёт досрочное погашение до половины цены в первый год.
• Смотрите не только на ставку, но и на срок. Через 15 лет субсидия заканчивается, а долг остаётся. По кредиту 12 млн на 30 лет под 12% к этому моменту будет погашено меньше двух миллионов. Досрочные платежи в первые годы — способ уменьшить остаток, к которому потом применят рыночную ставку.
• Торг никуда не делся. При спросе на девятилетнем минимуме застройщики охотнее дают индивидуальные скидки, рассрочки и субсидирование ставки. Что сейчас есть в продаже, смотрите в каталоге новостроек.
