Рефинансирование ипотеки: когда оно окупится и стоит ли на него рассчитывать в 2027 году
Рефинансирование ипотеки — это новый кредит под меньший процент, которым гасят старый. Само по себе оно окупается быстро: на кредите 12 млн рублей разница в ставке на 1 процентный пункт возвращает расходы на переоформление примерно за полгода. Трудность в другом: после решения ЦБ 23 октября неясно, когда ставки снизятся хотя бы на 2–3 пункта. Поэтому ипотеку стоит брать только с платежом, который вы потянете и без рефинансирования.
Как устроено рефинансирование и во что оно обходится
Схема простая. Новый банк одобряет кредит и переводит деньги в старый. Старый кредит закрывается, квартира переходит в залог к новому банку. Дальше вы платите уже по новой ставке.
Процентный пункт (п. п.) — разница между двумя ставками. Если ставка снизилась с 18,7% до 17,7%, это минус 1 п. п.
Гасить ипотеку досрочно можно без штрафов — это право заёмщика по закону. Старый банк нужно уведомить, обычно не позже чем за 30 дней, если договор не даёт срок короче. Весь процесс, по опыту рынка, занимает один-два месяца.
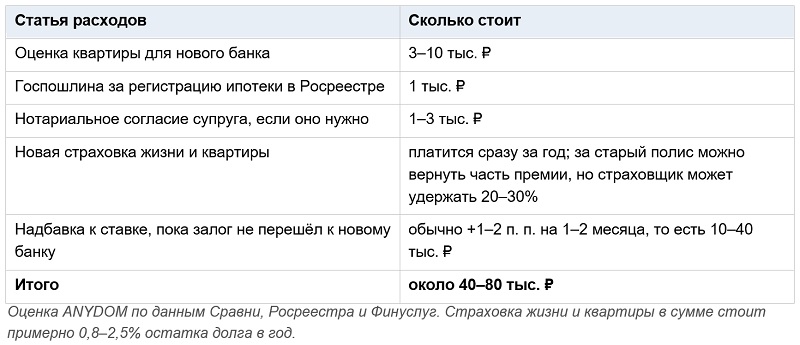
Бесплатным рефинансирование не бывает. Вот из чего складываются расходы на кредите около 12 млн рублей:
Когда рефинансирование ипотеки окупается: считаем на 12 млн
Возьмём покупателя, который берёт рыночную ипотеку в ноябре 2026 года. Кредит 12 млн рублей на 20 лет под 18,7% — это средняя ставка по рыночной ипотеке на новостройки у 20 крупнейших банков (ДОМ.РФ, середина октября). Платёж — около 192 тыс. рублей в месяц.
Важная деталь. Из первого платежа 187 тыс. рублей уходит на проценты и только 5 тыс. — на сам долг. Поэтому через год остаток почти не изменится: около 11,94 млн. Именно его и будут рефинансировать.
Кредит 12 млн на 20 лет под 18,7%, рефинансирование через год (остаток 11,94 млн, срок 19 лет):
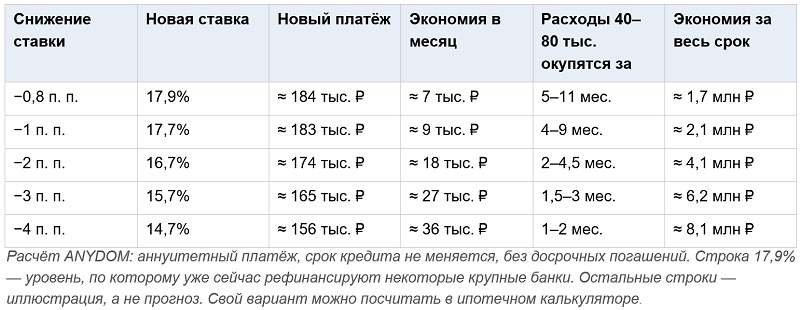
Что видно из таблицы:
• На большом кредите хватает и небольшой разницы. Эксперты часто называют порог в 1,5–2 п. п. Но для 12 млн расходы отбиваются уже при снижении на 1 пункт.
• На маленьком кредите порог выше. Кредит 5 млн при той же разнице в 0,8 п. п. сэкономит около 3 тыс. в месяц. Расходы на нём меньше, около 25–35 тыс., но окупятся они только за 8–12 месяцев.
• Под конец срока выгода меньше. Через 12 лет из 20 остаток по кредиту 12 млн всё ещё около 9,5 млн. Минус 2 п. п. сэкономит лишь 11,5 тыс. в месяц — около 1,1 млн за оставшиеся 8 лет.
Значит, вопрос не в том, окупится ли рефинансирование. Окупится почти всегда, если ставка заметно ниже. Вопрос — когда такая ставка появится.
Стоит ли рассчитывать на рефинансирование в 2027 году
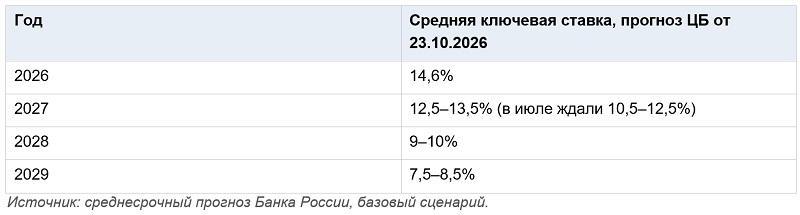
23 октября Банк России сохранил ключевую ставку 14% и поднял прогноз на следующие годы. Подробно о решении — в нашей новости о заседании ЦБ.
Ключевая ставка — процент, под который ЦБ даёт деньги банкам. От неё зависят ставки по ипотеке и вкладам.
Сейчас рыночная ипотека дороже ключевой ставки примерно на 4,7 п. п. В начале ноября средние ставки были 18–19% (ДОМ.РФ, данные "Коммерсанта"). В октябре часть банков их даже подняла: ДОМ.РФ — на 0,5 п. п., ПСБ — на 0,44 п. п., Газпромбанк — на 0,2 п. п. ("Финансы Mail").
Что ждут аналитики:
• До конца 2026 года заметного снижения не будет. Так считает Евгений Шавнев ("Флип").
• В 2027 году рыночная ипотека в среднем составит 15–17%, а к концу года может опуститься до 14–16%. Это прогноз Кырлана Марчела из Финансового университета.
• Снижение будет постепенным, без резкого обвала. Так оценивает Инна Солдатенкова.
Переведём на язык платежа. Минус 2–3 п. п. от сегодняшних 18,7% — это экономия 18–27 тыс. рублей в месяц на кредите 12 млн. По прогнозам, такие ставки могут появиться ближе к концу 2027 года. Но это прогноз, а не обещание. Ещё летом ЦБ ждал более быстрого снижения — и в октябре прогноз пришлось поднять.
Частая ошибка. Считать бюджет по ставке, которой ещё нет. Покупатель рассуждает: "Сейчас 192 тыс. в месяц тяжело, но через год перекредитуюсь под 16% и буду платить 167 тыс.". Если снижение задержится на год, он переплатит 25 тыс. каждый месяц — 300 тыс. за год. На два года — уже 600 тыс. А если доход за это время упадёт, новый банк может и не одобрить кредит.
Кому рефинансирование выгодно уже сейчас
Ждать 2027 года стоит не всем. Есть три ситуации, когда считать имеет смысл уже сегодня.
Вы брали ипотеку в 2024–2025 годах
В середине ноября 2024 года средняя рыночная ставка на новостройки доходила до 28,44% (ЕИСЖС, данные РБК). Если ставка в вашем договоре на 2 п. п. и больше выше нынешних предложений, рефинансирование уже выгодно.
Пример. В начале 2025 года взяли 12 млн на 20 лет под 24%. Платёж — около 242 тыс. рублей. Сейчас остаток около 11,95 млн. Если рефинансировать его под 17,9%, платёж снизится примерно до 185 тыс. Экономия — около 57 тыс. рублей в месяц.
Для сравнения: Газпромбанк рефинансирует под 17,9% при кредите от 7 млн рублей, ПСБ — под 17,99% (данные на октябрь, без индивидуальных скидок и надбавок).
У вас родился ребёнок
Это самый выгодный сценарий. Если ипотеку брали на новостройку у застройщика по рыночной ставке, а потом в семье родился ребёнок, кредит можно перевести в семейную ипотеку.
В Москве и области ставка для семьи с одним ребёнком — 12%, лимит кредита — 12 млн. Остаток из нашего примера, 11,94 млн, в лимит укладывается. Платёж снизится со 192 до 133 тыс. рублей — на 58 тыс. в месяц.
Действующие ставки и лимиты по числу детей — в нашей статье о новой семейной ипотеке.
Ваш банк готов снизить ставку сам
Прежде чем идти в другой банк, напишите заявление в свой. Часть банков снижает ставку своим заёмщикам, чтобы не отдавать клиента конкуренту. Так вы обойдётесь без оценки, новой регистрации залога и надбавки на переходный период.
Почему льготную ипотеку рефинансировать обычно невыгодно
Семейная ипотека под 6%. Кредиты, оформленные до 30 сентября 2026 года, сохраняют старую ставку. Но новый договор рефинансирования идёт уже по новым правилам. Для Москвы это 12% с одним ребёнком, 10% — с двумя, 8% — с тремя. Кредит 12 млн на 20 лет под 6% — около 86 тыс. рублей в месяц. Под 12% — около 132 тыс. Ниже 6% новая ставка в Москве опускается только для семей с пятью и более детьми — 4%.
IT-ипотека, дальневосточная и арктическая. Рефинансировать их с сохранением льготы, как правило, нельзя. Переход в другой банк означает рыночную ставку.
Ставка, субсидированная застройщиком. Бывает, что низкая ставка действует только первые годы, а потом растёт. Тогда рефинансирование имеет смысл планировать к моменту повышения. Но помните: застройщик обычно закладывает субсидию в цену квартиры. Где такие программы есть сейчас — в рейтинге новостроек со скидками и рассрочкой.
Если квартира ещё строится: что важно знать
Покупатели новостроек часто хотят рефинансироваться до сдачи дома. Это сложнее.
Пока дом строится, в залоге у банка не квартира, а права требования по ДДУ. Работают с таким залогом не все банки. А после получения ключей залог всё равно придётся переоформить на готовую квартиру. Надбавка к ставке на время до регистрации собственности может действовать дольше, чем при обычном рефинансировании.
ДДУ (договор долевого участия) — договор с застройщиком на квартиру в строящемся доме. Права по нему регистрирует Росреестр.
Хорошая новость про налоговый вычет. Право вернуть 13% с уплаченных процентов сохраняется и после рефинансирования. Условие — в новом договоре должна быть указана цель: погашение кредита, взятого на покупку жилья. Лимит прежний — до 3 млн рублей процентов, то есть до 390 тыс. к возврату.
Как подготовиться к рефинансированию: чек-лист
1. Узнайте в своём банке точный остаток долга, ставку и полную стоимость кредита (ПСК).
2. Посчитайте новый платёж и экономию в ипотечном калькуляторе. Вычтите расходы 40–80 тыс. и проверьте, за сколько месяцев они окупятся.
3. Сначала попросите снизить ставку свой банк.
4. Соберите предложения трёх-четырёх банков. Сравнивайте не только ставку, но и надбавку до регистрации залога и требования к страховке.
5. Проверьте, что в новом договоре указана цель кредита — иначе потеряете налоговый вычет.
6. Не прекращайте платить по старому кредиту, пока новый банк не перевёл деньги и старый не подтвердил закрытие.
7. После закрытия подайте заявление на возврат части старой страховки.
Что это значит для покупателя
• Берёте рыночную ипотеку — платёж под 18–19% должен быть посильным минимум полтора-два года. Рефинансирование — приятный бонус, а не часть бюджета.
• Ставка в договоре выше 20%? Считайте выгоду сейчас: на крупном кредите расходы окупятся за несколько месяцев.
• Если в семье родился ребёнок, а ипотека на новостройку рыночная — проверьте, можно ли перейти на семейную. Это экономия десятков тысяч в месяц.
• Семейную ипотеку под 6% рефинансировать не стоит: по новым правилам ставка будет выше.
• Следите за заседанием ЦБ 18 декабря. Оно покажет, начнётся ли снижение в начале 2027 года.
Рефинансирование почти всегда окупается — если есть, куда снижать ставку. В 2027 году такая возможность, вероятно, появится, но скорее ближе к концу года и без гарантий. Как сравнить ипотеку, рассрочку и ожидание при сегодняшних ставках — в нашем расчёте.
