Квартира по переуступке: как купить дешевле застройщика и не прогадать
Квартира по переуступке — это покупка права на квартиру в строящемся доме у другого дольщика, а не у застройщика. Дешевле она бывает, но не всегда: эксперты называют разницу 10–25%, а медиана по объявлениям в Москве — около 3,5%. Реально сэкономить можно, если вы платите своими деньгами или проходите по льготной ипотеке в банке, который работает с переуступкой, и проверили документы до аванса.
Что такое переуступка простыми словами
Когда человек покупает квартиру в строящемся доме, он подписывает с застройщиком ДДУ.
ДДУ (договор долевого участия) — договор, по которому застройщик обязуется построить дом и передать покупателю конкретную квартиру. Права по нему регистрирует Росреестр.
До получения ключей дольщик может продать своё право по ДДУ другому человеку. Это и есть переуступка, или цессия. Новый покупатель занимает место прежнего: та же квартира, тот же срок сдачи, те же условия договора.
Закон ставит два условия (ст. 11 закона № 214-ФЗ). Первое: продать право можно только до подписания акта приёма-передачи. Второе: продавец должен полностью оплатить квартиру — или одновременно перевести остаток долга на покупателя. Договор уступки регистрируют в Росреестре. Без регистрации он не действует.
Рынок переуступок в Москве небольшой. По данным Управления Росреестра по Москве, за январь–сентябрь 2026 года зарегистрировали 5029 договоров уступки — на 4% больше, чем годом раньше, но на 25% меньше, чем в 2024-м. Для сравнения: новых ДДУ за то же время — 58,5 тыс., включая нежилые помещения. 95% уступок заключают обычные люди, а не компании.
Насколько дешевле застройщика на самом деле
Оценки расходятся сильно — и это стоит знать до просмотра объявлений.
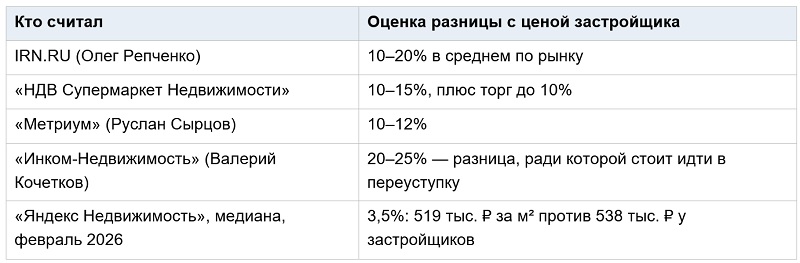
Оценки экспертов — по материалу "РБК Недвижимости", март 2026 года.
Откуда разброс. Эксперты сравнивают похожие квартиры в одном ЖК, а медиана — все объявления подряд, включая завышенные. Кто недавно купил в рассрочку, может просить на 15–20% больше прайса застройщика (оценка "Инкома").
Вывод простой: скидка в переуступке не гарантирована. Её нужно проверять по прайсу застройщика в том же доме на тот же день.
Кто продаёт и почему с ним можно торговаться
Продавцов два типа. Первые — инвесторы, которые покупали на котловане ради перепродажи. Их стало меньше: по оценке "НДВ Супермаркет Недвижимости", инвестиционный спрос упал с 15–20% сделок в 2020–2021 годах до 5–8% в 2024–2025-м. Вторые — покупатели, которые не тянут рассрочку. По оценке "Инкома", рассрочку расторгают 5–7% покупателей, и 13–17% из них выходят из ситуации через переуступку.
Второй продавец — самый мотивированный: ему важнее закрыть долг, чем выжать максимум. С ним торг даёт больше всего.
Когда переуступка выгодна, а когда нет
Главная ловушка — сравнивать только цену квартиры. Застройщик часто предлагает субсидированную ипотеку или рассрочку. На переуступку эти условия обычно не переходят. Сэкономили на цене — можете потерять на ставке.
Пример. Семья с одним ребёнком выбирает квартиру в одном ЖК. У застройщика она стоит 14 млн рублей, по переуступке — 12,6 млн (на 10% дешевле). Первый взнос — 2,8 млн, кредит на 20 лет.
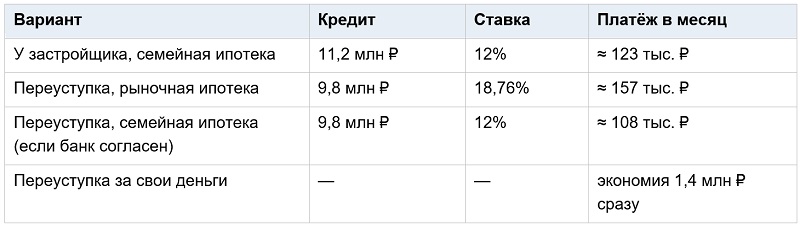
Расчёт ANYDOM, аннуитетный платёж, условный пример. Ставка семейной ипотеки — для Москвы с одним ребёнком с 1 октября 2026 года; рыночная — средняя по 20 крупнейшим банкам на 3 ноября (ДОМ.РФ). Свой платёж можно посчитать в ипотечном калькуляторе.
Что видно из таблицы. С рыночной ипотекой скидка в 1,4 млн съедается за три с половиной года: платёж выше на 34 тыс. рублей в месяц. Выгода появляется в двух случаях: вы платите своими деньгами или банк одобрил семейную ипотеку именно на переуступку.
Второе возможно. Правила семейной ипотеки допускают покупку по договору уступки, если исходный ДДУ заключён с застройщиком, а продавец — физлицо или компания (кроме инвестфондов). Но работают с такими сделками не все банки. Одобрение по конкретному объекту получите до аванса.
Ещё один повод выбрать переуступку — квартира, которой у застройщика уже нет. Видовой этаж, удачная планировка, нужный корпус. За такой вариант иногда разумно заплатить даже по прайсу. Подобрать альтернативы у застройщиков можно в каталоге новостроек.
Главный подводный камень: эскроу защищает не всю сумму
Эскроу — специальный счёт в банке. Деньги дольщика лежат там до сдачи дома, и застройщик не может их тронуть. Если стройка сорвётся, деньги вернут.
Об этом редко говорят прямо. На эскроу лежит та сумма, которую заплатил первый покупатель. Ваши деньги идут не туда, а продавцу.
Вернёмся к примеру. Инвестор купил квартиру у застройщика за 11 млн — эти 11 млн и лежат на эскроу. Вы платите ему 12,6 млн. Если ДДУ расторгнут или застройщик обанкротится, банк вернёт вам 11 млн. Оставшиеся 1,6 млн придётся требовать с продавца — уже без всякой защиты.
В 2024 году Банк России предупреждал о схеме на этой основе: застройщик продаёт квартиры связанной компании по заниженной цене, а та перепродаёт их по переуступке по рыночной. ЦБ назвал такие практики недопустимыми.
Что с этим делать:
• Запросите у продавца справку банка о сумме на эскроу. Сравните её с ценой уступки. Разница — ваш незащищённый риск.
• Чем ближе дом к сдаче, тем меньше этот риск. Покупка на поздней стадии стройки безопаснее покупки на котловане.
• Проверьте, кто продавец. Если это компания, связанная с застройщиком, и квартир у неё много — это повод насторожиться.
Как купить квартиру по переуступке: пошагово
Шаг 1. Проверьте застройщика и стройку
Откройте карточку дома в ЕИСЖС (наш.дом.рф). Там видно проектную декларацию, процент готовности и переносы срока сдачи. Сроки сдвигают часто: по данным "Метриум", из 182 домов, которые должны были сдать в Москве в I полугодии 2026 года, вовремя или раньше сдали только 21 — 11%. Историю компании удобно посмотреть на странице застройщика.
Шаг 2. Запросите документы у продавца
1. ДДУ со всеми дополнительными соглашениями.
2. Выписку из ЕГРН: ДДУ зарегистрирован, нет залога или ареста.
3. Справку застройщика о полной оплате — или о размере долга.
4. Справку банка о сумме на эскроу-счёте.
5. Если продавец сам купил по переуступке — всю цепочку договоров уступки.
6. Нотариальное согласие супруга, если квартиру покупали в браке.
7. Согласие банка, если квартира в ипотеке у продавца.
Шаг 3. Проверьте продавца
Как при покупке вторички: нет ли банкротства (ЕФРСБ), долгов у приставов (ФССП) и судов (картотека арбитражных дел). Продавец в трудной ситуации — повод для торга, но и повод проверить внимательнее.
Шаг 4. Узнайте условия застройщика
Посмотрите в ДДУ, нужно ли согласие застройщика на уступку и сколько оно стоит. Если квартира оплачена полностью, закон обычно требует только уведомить застройщика. Если долг переводится на вас — без согласия застройщика не обойтись. По опыту рынка, согласование может занять до 60 дней.
Шаг 5. Договоритесь о безопасных расчётах
Деньги продавцу — только после регистрации уступки. Для этого подходит аккредитив или сервис безопасных расчётов банка. Если продавец берёт аванс, в соглашении пропишите, когда его вернут: банк отказал, документы не подтвердились, застройщик не согласовал.
Частая ошибка. Перевести деньги продавцу "на доверии" до регистрации договора. Если регистрацию приостановят или продавец успеет продать право повторно, вернуть деньги будет сложно.
Шаг 6. Подпишите договор уступки и зарегистрируйте его
Цена, квартира и площадь в договоре уступки должны совпадать с ДДУ. Документы подают через МФЦ или онлайн. Госпошлина для физлица — 350 рублей. С 1 сентября 2026 года регистрация ДДУ и уступок идёт по переходным правилам (закон № 304-ФЗ), поэтому закладывайте запас по срокам.
Шаг 7. Уведомите застройщика и банк
Отправьте застройщику копию зарегистрированного договора, а в банке эскроу оформите себя владельцем счёта. Иначе сообщение о готовности квартиры уйдёт прежнему дольщику.
Налоги и обмеры: о чём забывают
Налог продавца. С прибыли от уступки продавец платит НДФЛ: 13%, а с суммы прибыли свыше 2,4 млн за год — 15%. Льгота за срок владения не действует: квартиры в собственности ещё нет. В нашем примере инвестор заплатит около 208 тыс. рублей ((12,6 − 11 млн) × 13%). Поэтому он редко опускает цену до уровня, по которому покупал сам: налог он закладывает в цену.
Вычет покупателя. Вы можете получить имущественный вычет — до 260 тыс. рублей за саму квартиру и до 390 тыс. за проценты по ипотеке. Заявить его можно после подписания акта приёма-передачи.
Обмеры. После сдачи дома площадь перемеряют. Если квартира получится больше, чем в ДДУ, доплачивать застройщику будете вы, а не прежний дольщик. Проверьте в договоре, при какой разнице площадей это происходит.
Что это значит для покупателя
• Сравнивайте не цену метра, а итоговые деньги: цену, ставку и платёж за весь срок. Переуступка за 12,6 млн с рыночной ипотекой может обойтись дороже квартиры за 14 млн у застройщика.
• Берёте ипотеку — получите одобрение банка на конкретную переуступку до аванса. Без этого расчёт выгоды бессмыслен.
• Узнайте сумму на эскроу. Разница между ней и ценой уступки ничем не защищена, пока дом не сдан.
• Ищите мотивированного продавца — того, кому нужно закрыть рассрочку. С ним торг даёт больше всего.
• Не платите ничего до регистрации договора. Аванс — только с прописанными условиями возврата.
Переуступка — не способ всегда купить дешевле, а способ купить ту квартиру, которой у застройщика уже нет, иногда со скидкой. Выгодна она тому, кто посчитал всё до аванса: ставку, сумму на эскроу и налог продавца в цене.
Читайте также:
Как проверить надёжность застройщика: 7 открытых источников
